Сила Живой системы — в кооперации: правовые и экономические инструменты, работающие в рамках российского законодательства и международного права, дают гибкость и адаптивность к внешним факторам. Право обеспечивает структуру и безопасность для экспериментов в проектах, экономика — ресурсы, справедливое распределение прибыли дочерних хозяйственных обществ и кооперативной выгоды в кооперативах..
Правовой фундамент образуют:
На этой основе система развивает международное социально-экономическое сотрудничество, объединяя ресурсы участников для позитивных социальных преобразований.
Правовой фундамент образуют:
- Закон РФ № 3085-1 «О потребительской кооперации…» от 19.06.1992;
- Федеральный закон № 41-ФЗ «О производственных кооперативах» от 08.05.1996.
На этой основе система развивает международное социально-экономическое сотрудничество, объединяя ресурсы участников для позитивных социальных преобразований.
Задачи Живой системы
Экономика и финансы
Развитие потенциала человека
Развитие кооперации и общества
Развитие самой системы
Правовые инструменты, предусмотренные законодательством о кооперации — это чёткие регламенты делегирования полномочий, механизмы кросс-функционального взаимодействия, правила работы с инициативами «снизу». При этом Система не игнорирует внешнее регулирование: трудовое право (отношения с сотрудниками), налоговое, антимонопольное, отраслевые стандарты. Это позволяет искать в этих рамках возможности для адаптации и создания дополнительной ценности.
Правовые инструменты в такой модели помогают не только избегать нарушений, но и оценивать риски новых, гибких подходов (например, при работе с фрилансерами или в экспериментальных проектах), снижать налоговую нагрузку, обеспечивать налоговую безопасность, исключить нелегальную трудовую занятость, дробление бизнеса, «серого» карго, иные налоговые риски.
- Развитие деловой среды для кооперации и предпринимательства.
- Защита от внешних угроз, обеспечение финансовой устойчивости проектов.
- Снижение налоговой нагрузки, налоговая безопасность и прозрачность финансов.
- Взаимодействие с бизнесом, внедрение стандартов соцответственности, поддержка инвестиций.
Развитие потенциала человека
- Выявление и реализация талантов, защита профессиональных и трудовых интересов участников, повышение качества их жизни и труда.
- Развитие проектов в науке, образовании, медицине, культуре, благотворительности, экологии, сельском хозяйстве, туризме и других сферах.
Развитие кооперации и общества
- Поддержка кооперативов, НКО, профсоюзов и общественных объединений.
- Обмен опытом и специалистами, экспертное сообщество, международные связи.
- Сотрудничество с госорганами: предложения по развитию территорий, улучшению жизни, законодательные инициативы.
- Формирование общественного жилищного контроля, защиты прав потребителей и соцзащиты населения.
Развитие самой системы
- Цифровая трансформация, автоматизация управления ресурсами и командами.
- Популяризация, вовлечение новых участников, контакты с бизнесом и организациями.
- Развитие сети территорий общественного самоуправления и местных советов с методологической и юридической поддержкой.
Правовые инструменты, предусмотренные законодательством о кооперации — это чёткие регламенты делегирования полномочий, механизмы кросс-функционального взаимодействия, правила работы с инициативами «снизу». При этом Система не игнорирует внешнее регулирование: трудовое право (отношения с сотрудниками), налоговое, антимонопольное, отраслевые стандарты. Это позволяет искать в этих рамках возможности для адаптации и создания дополнительной ценности.
Правовые инструменты в такой модели помогают не только избегать нарушений, но и оценивать риски новых, гибких подходов (например, при работе с фрилансерами или в экспериментальных проектах), снижать налоговую нагрузку, обеспечивать налоговую безопасность, исключить нелегальную трудовую занятость, дробление бизнеса, «серого» карго, иные налоговые риски.
Структура модели Живой системы на основе кооперации
Под Живой системой на основе кооперации понимают самонастраивающуюся, адаптивную сеть субъектов, где финансовая и правовая устойчивость достигается за счёт кооперативных механизмов (самоуправление, распределение рисков, внутренние расчёты, резервирование).
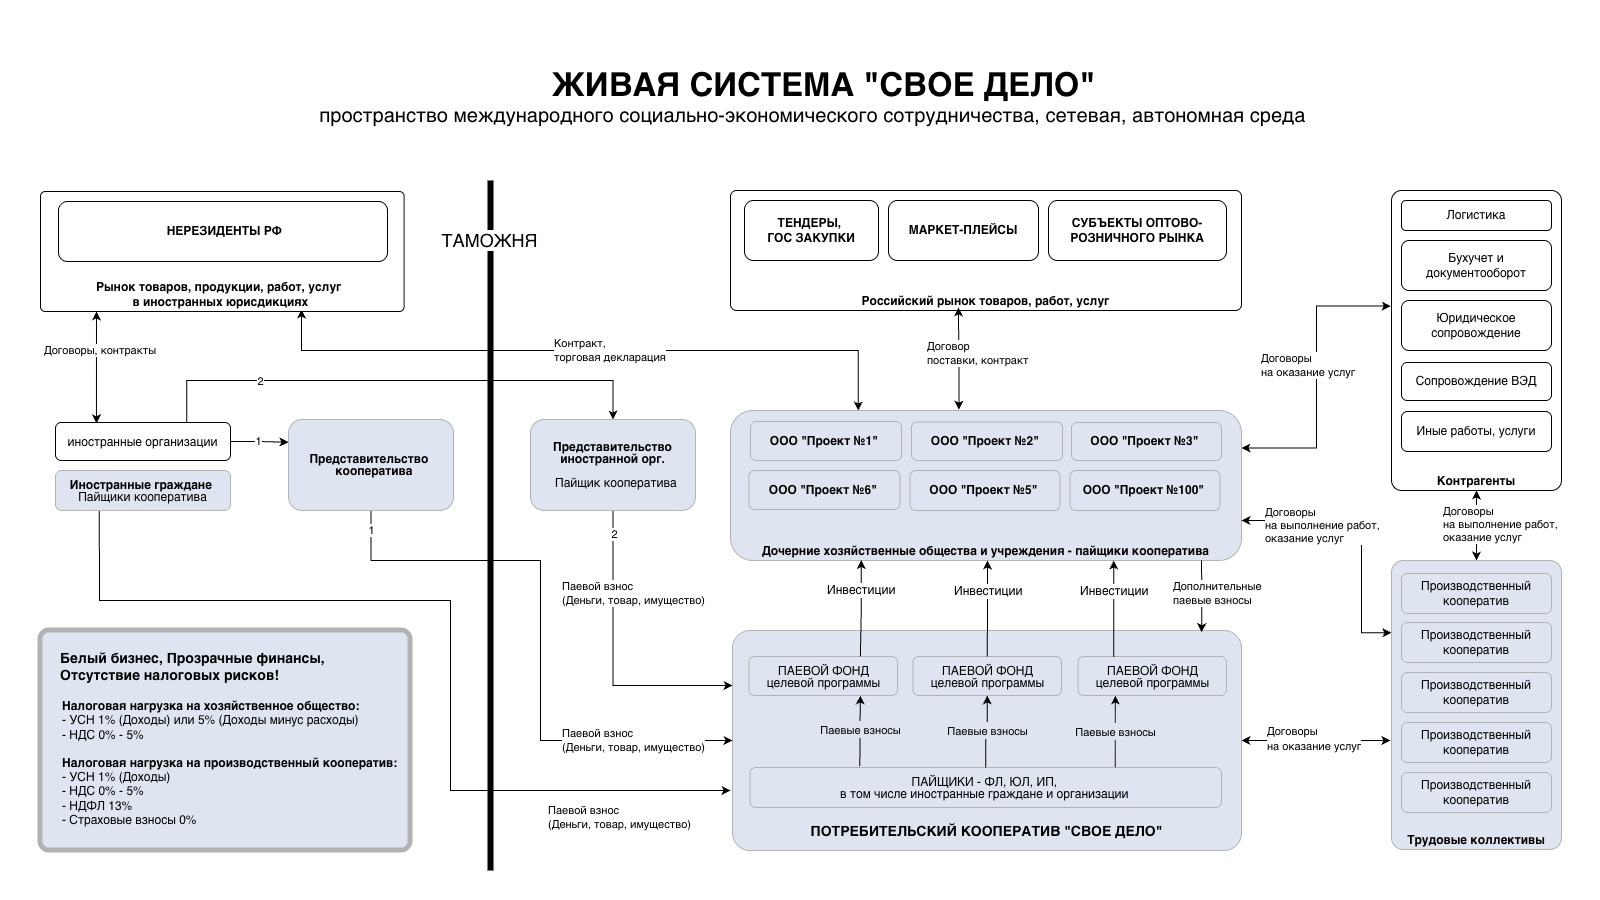
Субъекты хозяйственной деятельности Живой системы
В структуре Живой системы одновременно действуют разные юридические лица и формы:
- Потребительский кооператив как центральный субъект (ядро) Системы — управляет целевыми программами, общими правилами и ключевыми активами, привлекает инвестиции пайщиков и проектное финансирование, распределяет между пайщиками ресурсы и финансы на основе устава, внутренних правил, решений органов управления кооператива.
- Кооперативные участки, филиалы, представительства — части потребительского кооператива, где объединено определенное число пайщиков, может создаваться, как правило, по территориальному признаку, действуют в соответствии с уставом и внутренним правилам потребительского кооператива.
- Дочерние хозяйственные общества (кооперативные организации) — создаются в форме ООО, АО для реализации отдельных проектов целевых программ кооператива (производство, логистика, строительство, ИТ, иное), формируют прибыль, снижают риски и налоговую нагрузку, привлекают внешнее финансирование в проекты целевых программ потребительского кооператива.
- Специализированные (отраслевые) производственные кооперативы — создаются для разных видав деятельности: строительство, ритейл, агентская сеть, производство, ИТ, логистика, иные с целью обеспечения высокой организации труда, выполнения работ, предоставления услуг дочерним хозяйственным обществам, что повышает производительность и эффективность трудовых коллективов, обеспечивает социальные гарантии членам кооператива, существенно снижает налоговую нагрузку.
- Пайщики потребительского кооператива — граждане, индивидуальные предприниматели и юридические лица, в том числе нерезиденты Российской Федерации, участвующие в хозяйственной деятельности кооператива.
Налоговая безопасность в Живой системе
Экономическая нестабильность и ужесточение контроля обостряют задачи прозрачности бизнеса и защиты активов. Сегодня каждого предпринимателя волнуют налоговые риски: административная, уголовная и субсидиарная ответственность, банкротство.
В ноябре 2025 года Правительство РФ утвердило план обеления экономики — пресечение схем налоговой выгоды и неотвратимость ответственности. Пять направлений: торговля стран ЕАЭС, внутренняя торговля и рынок труда, снижение объёма наличных, регулирование цифровых валют и борьба с нелегальной занятостью.
Федеральный закон от 23.07.2025 № 254-ФЗ с 1 января 2026 года ФНС проводит непрерывный мониторинг налогоплательщиков на основе искусственного интеллекта. В открытых системах публикуются данные о добросовестности налогоплательщиков и решения о выездных проверках. Итог проверок — доначисление недоимки, штрафов и пеней, что для собственников нередко оборачивается потерей имущества или бизнеса, а в отдельных случаях — уголовной ответственностью.
Участникам Системы нужно выстроить организационно-правовую структуру и финансовые модели, подтверждать свою добросовестность и снижать нагрузку только законными способами. Эффективная налоговая и кадровая политика становится одной из главных задач собственника и менеджмента компании.
Налоговая безопасность, подробнее >>
В ноябре 2025 года Правительство РФ утвердило план обеления экономики — пресечение схем налоговой выгоды и неотвратимость ответственности. Пять направлений: торговля стран ЕАЭС, внутренняя торговля и рынок труда, снижение объёма наличных, регулирование цифровых валют и борьба с нелегальной занятостью.
Федеральный закон от 23.07.2025 № 254-ФЗ с 1 января 2026 года ФНС проводит непрерывный мониторинг налогоплательщиков на основе искусственного интеллекта. В открытых системах публикуются данные о добросовестности налогоплательщиков и решения о выездных проверках. Итог проверок — доначисление недоимки, штрафов и пеней, что для собственников нередко оборачивается потерей имущества или бизнеса, а в отдельных случаях — уголовной ответственностью.
Участникам Системы нужно выстроить организационно-правовую структуру и финансовые модели, подтверждать свою добросовестность и снижать нагрузку только законными способами. Эффективная налоговая и кадровая политика становится одной из главных задач собственника и менеджмента компании.
Налоговая безопасность, подробнее >>
Налогообложение участников Живой системы
Живая система — это организационно‑экономическая модель (кооперация, кластеры, гибкие цепочки создания ценности), а налогообложение идёт по действующим режимам для конкретных субъектов: кооператива, дочерних хозяйственных обществ (ООО/АО), производственных кооперативов. При этом обеспечивается прозрачность финансовых потоков и налоговая безопасность.
Налоговые режимы и фискальная нагрузка участников Живой системы:
Налоговые режимы и фискальная нагрузка участников Живой системы:
- УСН («упрощёнка»): 6 % от доходов либо 15 % от «доходы минус расходы» (ставки могут быть ниже в регионах). Подходит для ООО/АО, которые оказывают услуги, торгуют, ведут производство. Хороший баланс простоты и гибкости.
- НДС (налог на добавленную стоимость): 0% — 5% при УСН и размере годового дохода в размере до 272,5 млн рублей (с учётом индексации) для дочерних хозяйственных обществ и производственных кооперативов.
- ЕСХН (единый сельскохозяйственный налог): 6 % от прибыли (доходы минус расходы). Оптимален для сельхозпроизводителей и переработчиков, если доля сельхоздохода ≥ 70 %. В кооперации это выгодно для фермерских и перерабатывающих звеньев.
- Патентная система налогообложения (ПСН): фиксированная стоимость патента (фактически низкая эффективная ставка при хорошем обороте). Только для ИП и ограниченного перечня видов деятельности (услуги, розница, общепит и т. п.). Удобно для отдельных точек (кафе, СТО, бытовые услуги).
- АУСН (автоматизированная УСН): минимальные отчёты, автоматизация. Действует не во всех регионах, есть ограничения по видам деятельности и численности.
- НДФЛ (налог на доходы физических лиц): 13%, для иностранных граждан 15% — официальные выплаты по трудовым договорам и членам производственных кооперативов;
- Налог на имущество: 0,3% — 2.5% в зависимости от региона России, категории объекта и его стоимости.
- Транспортный налог: базовые ставки закреплены в п.1 ст.361 НК РФ, при этом региональным законодательством могут быть установлены иные ставки.
- Таможенные пошлины и сборы:— согласно коду товара по ТН ВЭД.
- Акцизы: льготы и налоговые вычеты в соответствии со ст. 183, 193, 200, 204 НК РФ.
- Страховые взносы: поскольку производственные кооперативы вправе распределять прибыль между членами трудового коллектива а не выплачивать зарплату, страховые взносы могут быть полностью возмещены в счет уплаты налога по УСН.
Инструменты снижения налоговой нагрузки в Живой системе
Разделение ролей и выбор оптимальных налоговых режимов. В Живой системе можно распределить функции так, чтобы каждый участник работал на наиболее выгодном налоговом режиме:
Кроме этого, законодательством регионов России могут быть предусмотрены сниженные ставки при УСН и налогу на имущество.
Совместное использование инфраструктуры. Общие склады, транспорт, ИТ‑системы, ремонтная база позволяют снизить удельные затраты. При тех же доходах это повышает рентабельность и снижает налоговую нагрузку в процентах от выручки.
Внутренние тарифы вместо «рыночных» цен. Внутри Системы можно использовать трансферные цены в пределах рыночных (ст. 105.3 НК РФ), чтобы оптимизировать распределение прибыли по участникам с разными налоговыми режимами. Важно: цены должны быть экономически обоснованы и подтверждены документами — иначе возможны доначисления.
Социальные и имущественные льготы для пайщиков. Кооператив может предоставлять пайщикам выплаты/компенсации, которые частично не облагаются НДФЛ (в пределах норм и при соблюдении условий), либо использовать безналоговые механизмы (например, возврат паевого взноса при выходе). Это не «нулевой налог», но легальное снижение налоговой нагрузки на конечного участника.
- потребительские кооперативы — НДС не возникает, поскольку в соответствии с п.1 ст. 146 НК РФ и п.п.4 п.3 ст. 39 НК РФ не признаются объектом налогообложения паевые взносы в паевые фонды кооперативов, а также у кооператива не возникает налог на прибыль (УСН), поскольку в соответствии с уставом, кооператив является некоммерческой организацией и не получает какого-либо дохода.
- производственные кооперативы — НДС 5% при УСН 6%, НДФЛ 13%/15%, страховые взносы могут быть полностью возмещены за счет уплаты по УСН.;
- дочерние хозяйственные общества (сбыт, логистика, маркетинг, иное) — НДС 5% при УСН 6%; или УСН 15%;
- сельхозпроизводители — ЕСХН 6% (снижение ставки в отдельных регионах до 0%), освобождение от уплаты НДС, если годовой доход не выше 60 млн рублей. (исключение — ввозной НДС при импорте), при экспорте — НДС 0%, продажа мяса, молока, рыбы и других сельхозтоваров — НДС 10%;
- индивидуальные предприниматели (пайщики кооператива) — патентная система налогообложения (ПСН) или НДС 5% при УСН 6%; или УСН 15%;
Кроме этого, законодательством регионов России могут быть предусмотрены сниженные ставки при УСН и налогу на имущество.
Совместное использование инфраструктуры. Общие склады, транспорт, ИТ‑системы, ремонтная база позволяют снизить удельные затраты. При тех же доходах это повышает рентабельность и снижает налоговую нагрузку в процентах от выручки.
Внутренние тарифы вместо «рыночных» цен. Внутри Системы можно использовать трансферные цены в пределах рыночных (ст. 105.3 НК РФ), чтобы оптимизировать распределение прибыли по участникам с разными налоговыми режимами. Важно: цены должны быть экономически обоснованы и подтверждены документами — иначе возможны доначисления.
Социальные и имущественные льготы для пайщиков. Кооператив может предоставлять пайщикам выплаты/компенсации, которые частично не облагаются НДФЛ (в пределах норм и при соблюдении условий), либо использовать безналоговые механизмы (например, возврат паевого взноса при выходе). Это не «нулевой налог», но легальное снижение налоговой нагрузки на конечного участника.
Обеспечение устойчивости Системы
Кооператив действует на принципах самоуправления (общие собрания, выборные органы), а имущество и результаты распределяются внутри Системы, что снижает риски внешнего захвата активов. Такая «многосубъектность» позволяет перераспределять нагрузку и риски: если одно звено испытывает трудности, другие продолжают работать, а система адаптируется.
Внутренние механизмы, обеспечивающие правовую устойчивость и защиту:
Финансовая устойчивость достигается сочетанием:
Внутренние механизмы, обеспечивающие правовую устойчивость и защиту:
- Мониторинг, саморегулирование и стандарты. Сквозной мониторинг хозяйственной деятельности в проектах целевых программ, соблюдения внутренних регламентов и стандартов кооператива, качества, сроков позволяют быстро выявлять и принимать меры корректирующего воздействия, обеспечивать ответственность участников Системы.
- Внутренние расчёты и фонды. Кооператив вправе формировать резервные, страховые, и иные фонды, а также использовать внутренние расчётные единицы или зачёты (в рамках законодательства) для снижения возможных рисков и кассовых разрывов.
- Защита прав собственности. В условиях слабой защиты государством частной собственности кооператив является альтернативным и надежным способом защиты имущества от необоснованного взыскания. Его использование в качестве «хранителя активов» дает беспрецедентный уровень гарантий неприкосновенности прав собственности и информации о бенефициарных владельцах.
- Коллаборации участников. Долгосрочные рамочные соглашения (поставки, услуги, аренда) между субъектами Системы снижают налоговую нагрузку, риски и зависимость от внешних контрагентов и волатильности рынков.
- Самоуправление. Высшим органом является общее собрание членов кооператива: ключевые решения (крупные сделки, отчуждение имущества, изменение устава) принимаются коллективно. Это усложняет рейдерские схемы и односторонние решения.
- Ограничения на переход паёв. Закон допускает установление в уставе порядка, при котором паи не могут свободно продаваться третьим лицам. Это сохраняет контроль внутри круга участников.
- Разделение рисков. Хозяйственная деятельность распределена между разными юрлицами и ИП: риски одного направления не обрушивают всю систему.
- Прозрачность и отчётность. Кооперативы обязаны вести учёт и предоставлять отчётность членам, что повышает доверие и снижает внутренние конфликты.
Финансовая устойчивость достигается сочетанием:
- внутреннего финансирования (паевые взносы, отчисления в фонды, реинвестирование прибыли);
- диверсификации источников дохода (несколько направлений деятельности, разные рынки сбыта);
- управления ликвидностью через внутренние резервы и взаимозачёты между участниками Системы;
- привлечения внешнего финансирования через дочерние хозяйственные общества (ООО, АО), где это целесообразно, чтобы не размывать контроль в кооперативе.
Социально-экономический эффект
- Конкурентные преимущества участников Системы. Обеспечение лидирующих позиций на внутренних и внешних рынках и рынке труда за счет снижения удельных расходов, повышенной адаптивности к изменениям и низкой налоговой нагрузки.
- Рост занятости, раскрытие человеческого потенциала. Развитие кооперации и предпринимательства создаёт рабочие места, поддерживает малый и средний бизнес, помогает людям реализовывать и развивать свой потенциал — это напрямую повышает качество жизни.
- Устойчивость к внешним вызовам и угрозам, финансовая устойчивость. Быстрая адаптация к вызовам и угрозам, защита интересов участников и внутренние механизмы резервирования сохраняют доходы и рабочие места даже в нестабильной среде.
- Низкая налоговая нагрузка, налоговая безопасность. Кооперативная модель позволяет существенно снижать налоговую нагрузку допустимыми законодательством способами, обеспечить налоговую безопасность участников Системы.
- Высокий уровень защиты прав собственности и информации о владельцах бизнеса. В условиях слабой защиты государством частной собственности кооперативы являются альтернативным и надежным способом защиты имущества от необоснованного взыскания.
- Снижение издержек и рост доступности благ. Коллективные закупки, общая инфраструктура, внутренние расчёты и прозрачная финансовая деятельность дают участникам экономию и предсказуемые условия, а бизнесу — снижение транзакционных издержек.
- Локальное развитие и мультипликативный эффект. Проекты в АПК, туризме, экологии, образовании и др. улучшают услуги и среду на территориях, стимулируют смежные отрасли и удерживают капитал внутри Системы.
- Цифровая трансформация и управляемость. Автоматизация и цифровые инструменты сокращают бюрократию, ускоряют принятие решений и повышают точность планирования — это критично для масштабирования и контроля.
- Партнёрство с властью и бизнесом, рост инвестиционной привлекательности. Взаимодействие с госорганами и внедрение стандартов КСО снижают административные барьеры, усиливают доверие и открывают доступ к ресурсам и рынкам.
- Высокий уровень качества жизни. Социально-экономические механизмы системы направлены на повышение качества жизни, материального и духовного благосостояния участников Системы.
Производственные кооперативы
Социально-ориентированные, коммерческие организации, действующие в соответствии с Федеральным законом от 08.05.1996 N 41-ФЗ "О производственных кооперативах" - добровольные объединения граждан на основе членства для совместной производственной и иной хозяйственной деятельности, основанной на их личном трудовом и ином участии и объединении его членами (участниками) имущественных паевых взносов.
Производственные кооперативы могут применяться в различных сферах деятельности – в торговле, общепите, строительстве, промышленном производстве и легкой промышленности, сельском хозяйстве, предоставлении разного рода услуг, агентских сетях и много еще где. Там где рождается инициатива и стремление к справедливой и разумной организации труда. Кооператив – это прежде всего социальная организация, способная объединить профессионалов своего дела и обеспечить им достойное качество жизни.
Высокий экономический эффект в кооперативе обеспечивается за счет самоуправления в трудовых коллективах, повышения заинтересованности и ответственности за результат труда каждого члена кооператива, существенного снижения налоговой нагрузки. Объединение в кооператив позволяет трудовому коллективу самостоятельно определять формы и системы оплаты труда, дать справедливую оценку каждому участнику при распределении прибыли, обеспечить его профессиональный рост, создать условия для социального обеспечения и повышения качества жизни каждого члена кооператива и его семьи.
Подробнее >>
Производственные кооперативы могут применяться в различных сферах деятельности – в торговле, общепите, строительстве, промышленном производстве и легкой промышленности, сельском хозяйстве, предоставлении разного рода услуг, агентских сетях и много еще где. Там где рождается инициатива и стремление к справедливой и разумной организации труда. Кооператив – это прежде всего социальная организация, способная объединить профессионалов своего дела и обеспечить им достойное качество жизни.
Высокий экономический эффект в кооперативе обеспечивается за счет самоуправления в трудовых коллективах, повышения заинтересованности и ответственности за результат труда каждого члена кооператива, существенного снижения налоговой нагрузки. Объединение в кооператив позволяет трудовому коллективу самостоятельно определять формы и системы оплаты труда, дать справедливую оценку каждому участнику при распределении прибыли, обеспечить его профессиональный рост, создать условия для социального обеспечения и повышения качества жизни каждого члена кооператива и его семьи.
Подробнее >>
Кооперативные организации
Кооперативные организации — это дочерние хозяйственные общества, единственными учредителями которых является потребительский кооператив, создаваемые с целью реализации проектов кооператива в рамках его целевых программ. Могут создаваться кооперативом в неограниченном количестве, применять специальные налоговые режимы с низкой налоговой нагрузкой, являться пайщиками кооператива.
Прибыль от реализации проектов целевых программ кооператива формируется в кооперативных организациях и может быть направлена в кооператив в качестве паевых взносов на потребление или инвестиционные цели, что позволяет снизить налоговую нагрузку, обеспечить движение товарных и финансовых потоков внутри Системы.
Прибыль от реализации проектов целевых программ кооператива формируется в кооперативных организациях и может быть направлена в кооператив в качестве паевых взносов на потребление или инвестиционные цели, что позволяет снизить налоговую нагрузку, обеспечить движение товарных и финансовых потоков внутри Системы.
Предложение о внедрении модели "живой системы"
Предлагаем внедрение модели «живых систем» – готовых организационно-правовых и цифровых механизмов управления на основе кооперативной экономики. Данное решение разработано как инструмент для кардинального роста эффективности бизнеса и налоговой безопасности.
Кейсы для внедрения
Этапы внедрения
Срок запуска проекта – от 6 до 12 недель.
Стоимость и формат обсуждаются индивидуально после диагностики.
Кейс 1 — для действующего бизнеса
Этап: диагностика и профилирование — интервью с участниками рабочей группы проекта, анализ потребностей и узких мест, выявление зон наибольшего риска и потенциала экономии.
Шаг первый:
Индивидуальная консультация для собственников и руководителей бизнеса.
На консультации:
Продолжительность консультации: 60—90 минут.
Стоимость консультации 7 000 руб.
Рекомендуем предварительно ознакомиться:
ПОЛУЧИТЬ КОНСУЛЬТАЦИЮ
__________________________________________________
Шаг второй
Экспресс-анализ текущего финансового состояния вашего бизнеса.
В результате проведения экспресс-анализа вы получаете в форме документа отчет о проведении анализа и оценки действующего проекта, который содержит:
По результатам проведения экспресс-анализа с рабочей группой проекта проводится консультация (онлайн или очно) с пояснениями по проведению антикризисных мер, обсуждение вариантов и стоимости создания вашего проекта в "живой системе".
Для проведения экспресс-анализа потребуется заполнить чек-лист.
Срок проведения экспресс-анализа — до 5 дней, стоимость — 50 000 руб. (не является офертой, условия согласовываются сторонами договора). Порядок получения услуги.
__________________________________________________
Шаг третий — заключение договоров на реализацию следующих этапов внедрения и сопровождение вашего проекта (бухгалтерский, налоговый учет, юридическое сопровождение, техническая поддержка цифровой системы управления) в "живой системе" .
Кейс 2 — для новых проектов
Этап: диагностика и профилирование — интервью с участниками рабочей группы проекта, анализ потребностей и узких мест, выявление зон наибольшего риска и потенциала экономии.
Шаг первый
Индивидуальная консультация для инициатора и рабочей группы проекта.
На консультации:
Продолжительность консультации: 60—90 минут.
Стоимость консультации 7 000 руб.
Рекомендуем:
ПОЛУЧИТЬ КОНСУЛЬТАЦИЮ
__________________________________________________
Шаг второй
Этап инициации и планирования проекта в соответствии с разделом 4 Положенияоб управлении проектами в Потребительском кооперативе.
Подготовка паспорта проекта, подача инициативной заявки.
Рабочая группа проекта под руководством руководителя проекта готовит паспорт проекта по установленной форме, в том числе:
Стоимость услуг по подготовке паспорта проекта определяется договором.
__________________________________________________
Шаг третий — заключение договоров на реализацию следующих этапов внедрения и сопровождение вашего проекта (бухгалтерский, налоговый учет, юридическое сопровождение, техническая поддержка цифровой системы управления) в "живой системе" .
Кейсы для внедрения
- Кейс 1 — для действующего бизнеса.
- Кейс 2 — для новых проектов.
Этапы внедрения
- Диагностика и профилирование. Интервью с участниками рабочей группы проекта, анализ потребностей и узких мест, выявление зон наибольшего риска и потенциала экономии.
- Проектирование проекта. Юридическое и налоговое моделирование, разработка регламентов, форм документов, KPI, матрицы ролей.
- Запуск проекта. Настройка цифровой платформы, подключение участников, запуск процессов, обучение ключевых сотрудников.
- Сопровождение проекта. Мониторинг, сбор KPI, корректировка правил, тиражирование на другие сегменты, ведение бухгалтерского, налогового учета, юридическое сопровождение, техническая поддержка цифровой системы управления.
Срок запуска проекта – от 6 до 12 недель.
Стоимость и формат обсуждаются индивидуально после диагностики.
Кейс 1 — для действующего бизнеса
Этап: диагностика и профилирование — интервью с участниками рабочей группы проекта, анализ потребностей и узких мест, выявление зон наибольшего риска и потенциала экономии.
Шаг первый:
Индивидуальная консультация для собственников и руководителей бизнеса.
На консультации:
- определим текущее состояние, сильные и слабые стороны вашего бизнес-проекта;
- обсудим финансовую и правовую структуру проекта, оценим налоговые риски;
- дадим рекомендации по повышению эффективности трудовых коллективов;
- подскажем, как защитить права собственности, повысить устойчивость проекта;
- определим целевую программу, предложим варианты создания вашего проекта в "живой системе".
Продолжительность консультации: 60—90 минут.
Стоимость консультации 7 000 руб.
Рекомендуем предварительно ознакомиться:
- с сайтом "Живые системы";
- дополнительными материалами (внизу страницы);
- с положением об управлении проектами.
ПОЛУЧИТЬ КОНСУЛЬТАЦИЮ
__________________________________________________
Шаг второй
Экспресс-анализ текущего финансового состояния вашего бизнеса.
В результате проведения экспресс-анализа вы получаете в форме документа отчет о проведении анализа и оценки действующего проекта, который содержит:
- анализ текущего финансового состояния, налоговых рисков, сильные и слабые стороны вашего бизнеса / социального проекта;
- рекомендации по снижению налоговых рисков и налоговой нагрузки допустимыми законодательством способами;
- рекомендации по повышению эффективности трудовых коллективов;
- рекомендации по защите активов и информации о бенефициарных владельцах;
- рекомендации по автоматизации системы управления предприятием;
- дорожную карту внедрения вашего проекта в "живой системе" (этапы внедрения, стоимость услуг).
По результатам проведения экспресс-анализа с рабочей группой проекта проводится консультация (онлайн или очно) с пояснениями по проведению антикризисных мер, обсуждение вариантов и стоимости создания вашего проекта в "живой системе".
Для проведения экспресс-анализа потребуется заполнить чек-лист.
Срок проведения экспресс-анализа — до 5 дней, стоимость — 50 000 руб. (не является офертой, условия согласовываются сторонами договора). Порядок получения услуги.
__________________________________________________
Шаг третий — заключение договоров на реализацию следующих этапов внедрения и сопровождение вашего проекта (бухгалтерский, налоговый учет, юридическое сопровождение, техническая поддержка цифровой системы управления) в "живой системе" .
Кейс 2 — для новых проектов
Этап: диагностика и профилирование — интервью с участниками рабочей группы проекта, анализ потребностей и узких мест, выявление зон наибольшего риска и потенциала экономии.
Шаг первый
Индивидуальная консультация для инициатора и рабочей группы проекта.
На консультации:
- определим, сильные и слабые стороны вашей идеи или проекта;
- обсудим финансовую и правовую структуру проекта, оценим налоговые риски;
- дадим рекомендации по повышению эффективности трудовых коллективов;
- подскажем, как защитить права собственности, повысить устойчивость проекта;
- определим целевую программу, предложим варианты создания вашего проекта в "живой системе".
Продолжительность консультации: 60—90 минут.
Стоимость консультации 7 000 руб.
Рекомендуем:
- Предварительно ознакомиться с положением об управлении проектами.
- заполнить паспорт проекта, подать инициативную заявку для рассмотрения и инициации проекта в "живой системе".
ПОЛУЧИТЬ КОНСУЛЬТАЦИЮ
__________________________________________________
Шаг второй
Этап инициации и планирования проекта в соответствии с разделом 4 Положенияоб управлении проектами в Потребительском кооперативе.
Подготовка паспорта проекта, подача инициативной заявки.
Рабочая группа проекта под руководством руководителя проекта готовит паспорт проекта по установленной форме, в том числе:
- проводит стратегические сессии с целью поиска решений, направленных на повышение эффективности и успешную реализацию проекта;
- определяет маркетинговую стратегию и информационную политику проекта;
- определяет каналы поиска ресурсов, партнеров, источников финансирования для реализации проекта;
- осуществляет поиск и подбор необходимых специалистов, вносит предложения о включении в состав участников рабочей группы проекта;
- формирует пакет необходимых документов для открытия проекта – презентации, предварительные соглашения, рекомендательные письма, иные материалы.
- подает инициативную заявку с утвержденным руководителем проекта паспортом проекта в Совет Кооператива.
Стоимость услуг по подготовке паспорта проекта определяется договором.
__________________________________________________
Шаг третий — заключение договоров на реализацию следующих этапов внедрения и сопровождение вашего проекта (бухгалтерский, налоговый учет, юридическое сопровождение, техническая поддержка цифровой системы управления) в "живой системе" .
Материалы по теме
- Вызовы времени и актуальность Живых систем
- Потребительский кооператив как ядро Живой системы.
- Правовые и экономические основы Живых систем.
- Целевые программы Живых систем.
- Труд - основа всего! Основа всего - труд!
- Социальный пакет в производственном кооперативе.
- Оплата труда и распределение прибыли в производственном кооперативе.
- Эволюция труда.
- Налоговая реформа в России, перспективы для бизнеса.
- Защита прав собственности и информации о бенефициарных владельцах.
- БАЗА ЗНАНИЙ >>
СОЗДАЙТЕ СВОЙ ПРОЕКТ В ЖИВОЙ СИСТЕМЕ!
Свяжитесь с нами уже сегодня!
Наши контакты:
тел: +7 919 900 0080
адрес эл.почты: your_business@qualitylive.su,
Telegram, WhatsApp, Форма обратной связи
ПОТРЕБИТЕЛЬСКИЙ КООПЕРАТИВ
"СВОЁ ДЕЛО" ИНН 1800036569; ОГРН 1251800007557
Наши контакты:
тел: +7 919 900 0080
адрес эл.почты: your_business@qualitylive.su,
Telegram, WhatsApp, Форма обратной связи
ПОТРЕБИТЕЛЬСКИЙ КООПЕРАТИВ
"СВОЁ ДЕЛО" ИНН 1800036569; ОГРН 1251800007557